こんにちは!
脱ワンオペ家計管理!鹿児島ママFP・IFAの 新井 有希 です。
実は昨日、子どもの塾を検討するために、お話を聞きに行ってきました!
そこで先生から言われた一言に、「ナルホド!!」と激しく同意したので、今日はそのエピソードをシェアさせてください✨
先生がおっしゃるには、
塾長
「どこがわからないのかも把握できていない状態の子は、自分から質問さえできません。
だから、そんな子には個別指導がオススメなんです」とのこと。
これを聞いて、ハッとしました。
中1我が子の場合、「小学校の算数をフワッとできているけれど、理解にムラがある状態」です。
だからこそ、成績を上げるには「理解の穴がどこにあるのか?」をまず把握することが絶対に必要なんですよね💦
だけど、子ども自身では「自分に何が足りないか」には気づき辛いもの。
親である私も教育のプロではないので、家で勉強を見ていても、その「穴」を的確に見つけてあげることはできません…。
でも、プロの先生にマンツーマンで視てもらいながら解けば、
「あ、ここで手が止まるんだな」
「この単元の基礎が抜けているな」
と、見事に「理解の穴=課題」が見つかります!!
「課題」さえ見つかれば、あとは重点的にそこだけをトレーニングするだけ。
結果、必ずできるようになりますよ!!と、先生は力強くおっしゃってくれました。
これ、家計管理と全く同じなんです!!
先生のお話を聞きながら、「私がやっている家計管理レッスンと同じです!!」と叫んでいました(笑)
日々、起業ママや子育て中のママたちの家計相談に乗っていると、
お悩みママ
「色々気になるけれど、お金の事は難しそう…」
「そもそも、お金の何が分からないのかも分からない…」
「フワッと家計簿はつけているけれど、どこを改善すべきかわからない…」
といったお声を本当によく聞きます。
そして多くの人が、「自分のお金の使い方、どこが間違っているのか(=我が家の課題)が見つけられない…」と一人で悩まれています。
それもそのはず。
ママはお金のプロではないので、自分自身の家計の「穴」を一人で見つけるのは至難の業なんです!
だからこそ、私は家計管理レッスンを【個別指導(マンツーマン)】にこだわって提供しています。

脱ワンオペ家計専門
鹿児島ママFP/IFA
新井有希
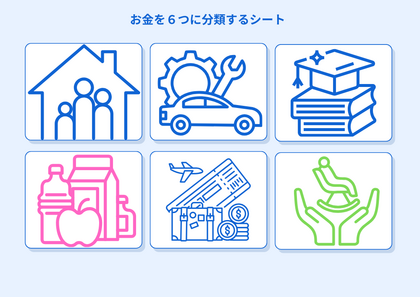
一対一でじっくりお話を伺いながら、『おかね6パレット®』の仕組みを使って家計を整理していくと、
「あ、事業のお金と生活費がここで混ざっていますね!」
「毎月の固定費ではなく、年払いの特別費に”穴”がありますよ!」
と、そのご家庭特有のつまずきポイント(課題)が明確に見えてきます。
家計の「課題」が見つかれば、あとは重点的にそこを整えるだけ。
その結果、
誰でも必ず、自信を持って教育費を貯められますし時短管理できるようになるんです✨
先延ばしは「8月31日の絶望」と同じです!
「いつかちゃんとお金の勉強をしなきゃ…」
「もう少し落ち着いたら家計を見直そう…」
そうやって、家計と向き合うことをいつまでも先延ばしにしているのは、ズバリ言います。
【夏休みの宿題を、8月31日にまとめてやるようなもの】です!!😱
宿題なら、泣きながら徹夜すればギリギリ間に合うかもしれません。
でも、10年後の教育資金や老後のお金は、直前になって泣きながら焦っても、絶対に間に合いません💦
時間が経てば経つほど、取り戻すための負担とプレッシャーは大きくなるばかりです。
「どこから手をつけていいか分からない」と一人で悩む時間は今日で終わりにしませんか?
まずは私と一対一で、あなたのご家庭の「家計の課題」を見つけるところからスタートしましょう!
プロと一緒に重点的にトレーニングすれば、必ずお金の不安は「自信」に変えられますよ😊
▼我が家の「家計の穴」を見つける!初回個別レッスンの詳細はこちら▼
一緒に、スッキリとした気持ちで「お金の宿題」を終わらせましょう!🌸]]>
こんにちは!
脱ワンオペ!家計管理専門
鹿児島ママFP/IFAの 新井有希 です。

お悩みママ
「家計簿をつけているのに、なぜかお金が貯まらない」
「毎月カツカツで、将来が不安になる…」
そんなお悩みはありませんか?
実はお金が貯まらない原因は、家計簿のつけ方ではなく「予算化」ができていないからかもしれません。
本日は、セミナーでもお伝えしている「家計管理に予算が必要な3つの理由」と、それを簡単に叶える魔法のツールについてお話しします!
家計管理に「予算」が必要な3つの理由
1. 家計簿は「過去」の数字だから
一般的な印象として家計管理に家計簿は必須なイメージですが、わたし自身5年以上も家計簿は付けていません!
なぜなら、
家計簿自体は「過去にいくら使ったか」という結果の記録にすぎないからです。
大切なのは、その数字を見て「振り返り」を行い、「次に活かす」こと。
ただ記録するだけでは、未来の家計は変わらないのです。
2. 予算は「今と未来をこうしたい」の表れだから
家計簿が「過去」なら、予算は「未来」です。
「今年は家族旅行に行きたい」「将来の教育費をしっかり準備したい」といった、夢の家族年表(ライフプラン)で考えた「今と未来をこうしたい!」という目標があってこそ、初めて予算化ができます。
予算を立てることは、家族の未来をデザインすることそのものです。
3. お金の正解は「価値観」しだいだから
「毎月いくら貯金すればいいの?」「食費の平均は?」と世間の一般論を気にしがちですが、お金の正解は家族の価値観によって全く異なります。
家計を予算化する最大のメリットは、以下のステップで我が家だけの正解を見つけられることです。
予算化することで、一般論ではなく【我が家・夫婦にとって必要なお金の使い方】へとシフトチェンジしていけます。
自分たちの価値観に合ったお金の使い方ができるようになると、自然と無駄買いがなくなり、暮らしもスッキリと整っていきます‼️
価値観に合わせた予算化を叶える!【おかね6パレット】
「予算化が大切なのは分かったけど、難しそう…」
そんなママのために、私が強くオススメしているのがオリジナルメソッドの【おかね6パレット®】です。
このパレットの仕組みを使うと、誰でもカンタンに、価値観に合わせた予算を作ることができます。
その3つのメリット(わかりやすさ)をご紹介します!
メリット① 時間軸(使う時期)で3つに分けるから、わかりやすい!
複雑な費目分けは不要です。
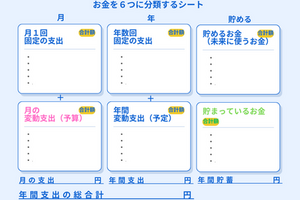
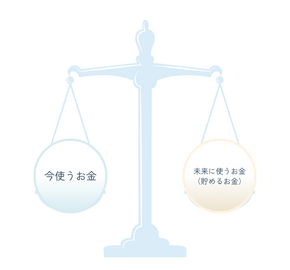
まずは使う時期(時間軸)に合わせて、お金を以下の3つにザックリと分けます。
メリット② 黄金比「8:2」で使う・貯めるが明確になる!

手取り収入に対して【使うお金 8:貯めるお金 2】をベースに振り分けます。
この黄金比でパレットを分けることで、使っていい金額と貯める金額の境界線が明確になります。
あとは貯蓄分を先取りで「自動化」してしまえば、予算を守りながら自然とお金が貯まりやすくなります!
メリット③ 普段意識するのは「変動費の予算」だけでOK!
パレットで一度、
予算と先取り貯蓄(自動の振り分け)の仕組みを作ってしまえば、日々の生活で細かく家計簿をつける必要はありません。
普段の生活で意識するのは、食費や日用品といった「変動費のパレットの残金」だけでOK!
管理が劇的にラクになり、家計管理のストレスから解放されます‼️
家計の予算化は、家族が笑顔で過ごすための「未来の設計図」です。
「我が家だけの価値観」を見つけ出し、無駄のないスッキリとした暮らしと、安心できる未来のお金を手に入れませんか?
セミナーのご紹介
こんにちは!
家計デザイン・ライフプラン教育の専門家
鹿児島ママFP・IFAの 新井 ゆき です。
先日リリースした【家計管理の教科書】
『家計簿ナシで教育費が貯まる!【おかね6パレット】で使う・貯めるお金を予算化‼️〜忙しいママの為の家計改善ロードマップ〜』
20名以上と大変多くの方にお読みいただき、本当にありがとうございます!
「家計簿アプリに何度も挫折してきた…」
「教育費が不安だけど、何から始めればいいか分からない」
そんなママたちから、「これなら私にもできそう!」と嬉しいお声を続々といただいています。
今日は、まだお読みでない方や、「本を読んだけど、どこが一番大事なの?」と思っている方に向けて、本の中身を少しだけチラ見せしちゃいます!
家計/時間コーチyuki💖脱ママ起業迷子!鹿児島(@yuki.arai_lifedesign.pro)がシェアした投稿

実はこれ、私が「ここが家計改善の要(かなめ)!」という部分に5つのインデックスふせんを貼ったものです。
家計簿ナシで、子ども1人につき500万円(2人で1000万円)という教育費の目標を達成するためには、
この「①目的 → ②思い → ③計画 → ④現状把握 → ⑤改善・予算化」という5つのステップを順番通りに踏むことが絶対に欠かせません。
それぞれのステップ(ふせんの場所)でどんなことをするのか、少しご紹介しますね!
家計改善 5つのステップ

【STEP①】 目的(p11〜14)

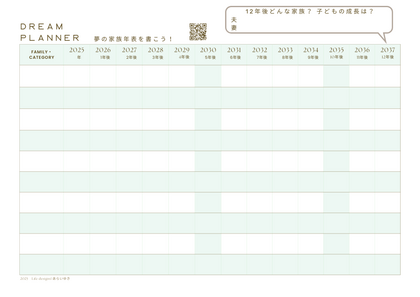
▶︎ 目的地を決める「夢の家族年表」ワーク
家計管理において一番やってはいけないのは、いきなり「節約」や「投資」から始めること。カーナビと同じで、目的地を入力しなければ迷子になってしまいます。
ここでは、家族の年齢とライフイベントを書き出した「夢の家族年表」を作り、未来のワクワクを可視化します。
【STEP②】 思い・背景(p15〜18)

▶︎ お互いの「違う地図」をすり合わせる「ふたりの夢シート」
夫婦でお金の話をするとケンカになるのは、お互いが「違う地図(目的地)」を見ているからです。
このページでは、「ふたりの夢シート」を使って夫婦の価値観をすり合わせます。ここを共有することで、夫はただの同居人から「同じ船に乗る最強のパートナー」へと変わります!
【STEP③】 計画・目標設定(p19〜26)

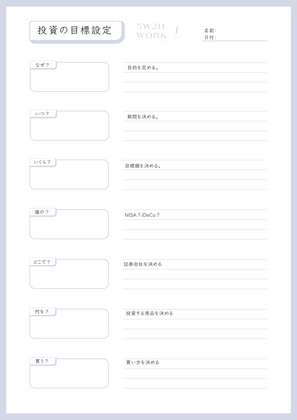
▶︎ 「なんとなくNISA」を卒業する、5W2H目標設定ワーク
目的と思いが重なったら、次は具体的な計画です。
「とりあえず周りがやってるから」と目的のない長期投資をすると、暴落時にパニックになります。ここでは「お金の3つの置き場所と時間軸のルール」を学び、我が家だけのブレない投資ルールを作っていきます。
【STEP④】 現状把握(p27〜28)

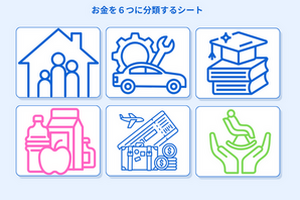
▶︎ ズボラでも続く!『おかね6パレット®』で現在地を知る
さあ、ここでいよいよ魔法のツール『おかね6パレット®』の登場です!
細かいレシートの計算は一切不要。今あるお金を、絵の具のように「6つの役割(住所)」に振り分けるだけで、家計の現在地がスッキリと見えてきます。
【STEP⑤】 改善・予算化(p29〜32)

▶︎ 価値観にあった夢を叶える為の予算化!
ただ我慢して食費を削るのではなく、「我が家の価値観に合っているか?」で取捨選択をします。
浮いたお金を未来のためのパレットへお引越しさせ、理想の予算設計図を完成させます。
日常の生活費と投資のお金が完全に分断されるので、暴落時も慌てない「強固な防波堤」が出来上がります!
いかがでしたか?
「家計管理=苦しい節約」というイメージが、少し変わったのではないでしょうか!?
この5つのステップを順番に実践し、お金の不安を手放すこと。
そして、ママ自身が自信を持ってお金と向き合い、ワクワクしながら作戦会議をする背中を子どもに見せること。
それこそが、どんな学習塾よりも価値のある、子どもたちへの最高の「金融教育」になります。
「私も、お金の練習を始めてみたい!」
「夫婦で最強のチームになりたい!」
そう思ってくださった方は、ぜひKindle本を手に取って、私と一緒にこの5つのステップを進めてみてくださいね。
読者限定の無料プレゼントや、ご相談のお申し込みも本書の中から受け付けております!
▼Kindle本『家計簿ナシで教育費が貯まる!』の配送のお申込みはこちら▼
あなたのご家庭だけの「豊かな人生の道標」を作るお手伝いができることを、心から楽しみにしています!
]]>
9月のブログ・アクセスランキングTOP5!
1位:9/19 アクティブファンド会社の【コモンズ投信】へ行ってきました\(^o^)/
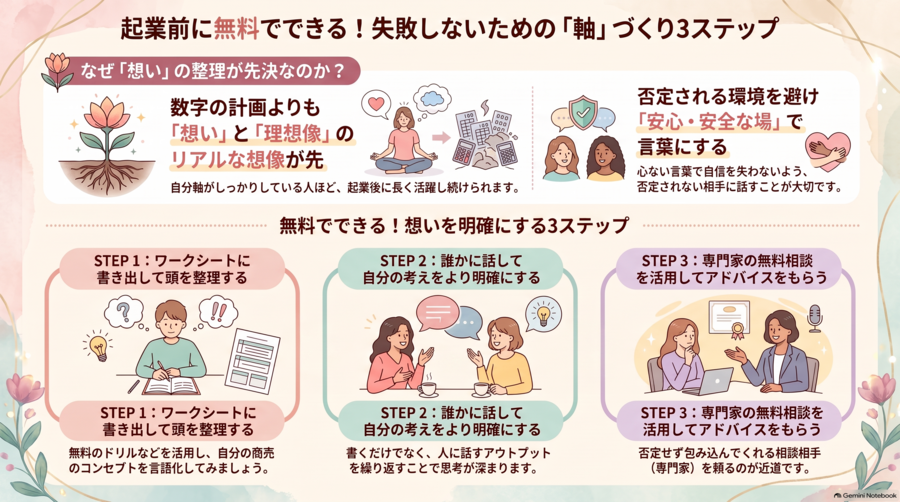
2位:起業前に無料でもできる! 効果的な行動 3つ
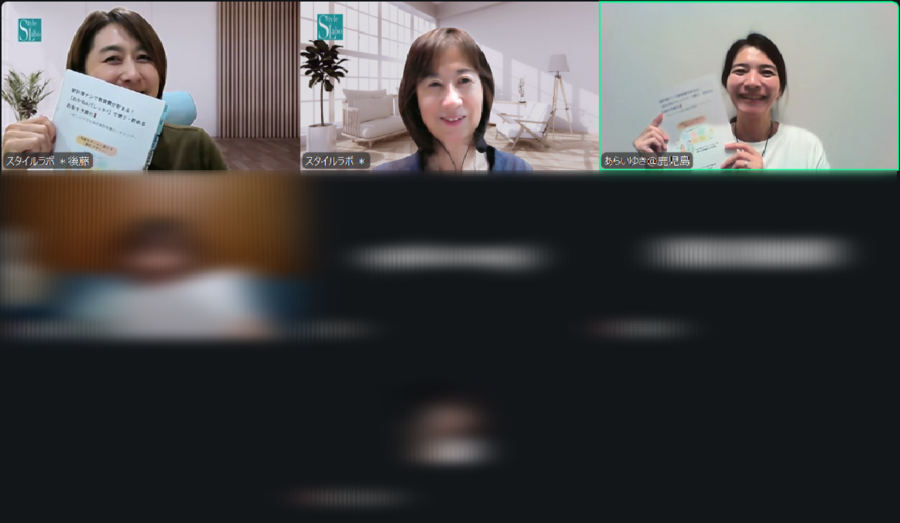
3位:9/29 スタイルラボ外部講師 忙しい起業家のための「頑張らない家計管理」セミナー
4位:こころの余白 物は少なく、お金は多いとゆとりが生まれ、選択肢を増やせる。
同率4位:【中身をチラ見せ!】家計簿ナシで教育費を貯める「5つのステップ」大公開📖✨
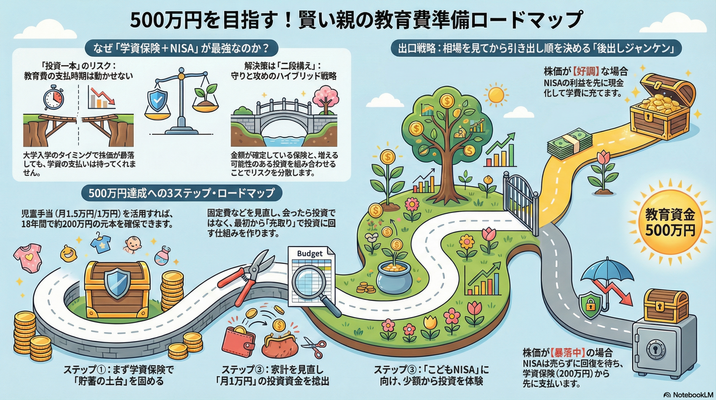
5位:学資保険 vs NISA?結局は「どっちもやる」が教育費準備の最強戦略である理由!
月のブログ・アクセスランキングTOP5!
1位:【 終わり方編】第7回:使うときの注意点2026年に0歳児がいるケース、私ならこう貯める!
目標500万円のリアルな出口戦略
2位:こころの余白 物は少なく、お金は多いとゆとりが生まれ、選択肢を増やせる。
3位:新居用に新しく買った物・かかったお金を大公開!
4位:【集中タイム】を目指して選んだ2024手帳FOCUS EiTO(フォーカスエイト)➋使い方編
5位:家計簿をつけてもお金が貯まらないのはなぜ? 家計管理に「予算」が必要な3つの理由
ママの学ぶ背中が最高の教科書家族の笑顔と子どもの未来を創る『Life Design』
6月のブログ・アクセスランキングTOP5!
1位:家計簿をつけてもお金が貯まらないのはなぜ?家計管理に「予算」が必要な3つの理由
2位:家計の基礎が出来てないのに、応用編の「投資」はじめようとしてない❓️
3位:【 終わり方編】第7回:使うときの注意点2026年に0歳児がいるケース、私ならこう貯める!目標500万円のリアルな出口戦略
4位:【LIVE報告】女性起業支援のプロが大絶賛!『家計管理の教科書』誕生秘話と嬉しいサプライズ✨
5位:【警告】「とりあえずNISA」で生活が苦しい…?「NISA貧乏」にならないための家計管理の基本ルール

名字 名前
ここに文章をいれます。
ここに文章をいれます。

名字 名前
なぜ、お金の流れが整わないのか?
救世主は『おかね6パレット®』直感的かつ客観的な整理を!
時短管理が叶う3つのステップ

step1.現状の見える化
パレットに分けることで、ごちゃまぜ状態を分類し、現在の「お金の置き場所」と流れを客観的に把握します。

step2. 改善・最適化
無駄をチェックし、本当に使いたい目的へ資金を優先的に配分します。ここで、「こどもNISA」を活用して自信を持って教育費を貯められるママになるための、ブレない資金づくりも可能になります。

step3.予算分け後ルーティーン化
見える化と改善ができたら、あとは「予算を守る」だけの時短する運用でOK!お金以外の大切な事に集中出来る時間が増えます。
1ヶ月のうち29日は「お金のことを考えない」毎日へ!
まずは「現状整理」から始めましょう!

お悩みママ起業家
「毎月いくら使っているか、よくわからない」
なぜ「客観的な数字」が必要なのか?
ポイント💡引用
救世主は『おかね6パレット®』!

分類する過程で「お金の流れ」と「課題」が見えてくる!

解決したママ
「そうか、毎月の変動費にこんなにお金が流れていたんだ!」
こんにちは!
家計デザイン・ライフプラン教育の専門家
鹿児島ママFP・IFAの 新井 ゆき です。

お悩みママ
「将来のお金がなんとなく不安…」
「周りのママ友と比べて、我が家は貯金が少ない気がする💦」
日々生活していると、こんなモヤモヤを感じることはありませんか?
実は、お金の不安は、単なる数字の問題ではなく、個々人がどの欲求段階にいるかに強く依存しています。
心理学者アブラハム・マズローによって提唱された「マズローの欲求5段階説」によると、人間の欲求は5つの階層に分かれています。
今日は、この心理学の理論を交えながら、私が提唱する『おかね6パレット®︎』がいかにして私たちの「欲求」を整理し、心と家計に良い影響を与えてくれるのかを解説します!
人間の5つの欲求とお金の関係
マズローの理論では、人間の欲求は以下の5段階で構成され、これらが満たされないとお金に対する不安に繋がるとされています。

『おかね6パレット®︎』が与える3つの良い影響
これらの欲求に対して、直感的に家計を予算化する『おかね6パレット®︎』の仕組みを取り入れると、驚くほど心が軽くなります。

1. 生活基盤と将来への「安心感」を自動で確保できる
『おかね6パレット®︎』では、収入を「使うお金」と「将来のために貯めるお金」の枠にしっかりと分けます。
基礎的な支出に対して収入があるという安定性は生活の質を高めます。
あらかじめ生活に必要な予算(生理的欲求)と、貯蓄などの備え(安全の欲求)の仕組みを作ってしまうことで、生活費が足りない不安や、将来への恐怖感を大きく減らすことができます。
2. 「見栄」や「比較」の無駄遣いがなくなる
SNSなどで他人の生活が容易に目に入る現代では、競争意識が高まりやすいのが実情です。
しかし、『おかね6パレット®︎』を通して「我が家は何に一番お金を使いたいか」という価値観の軸が整うと、他者の成功に影響されるのではなく、自分自身の長所や目標に目を向けることができます。
無理な見栄消費が減り、健全な経済観念を持つことができるようになります。
3. 「なりたい自分」へ迷わず投資できる
自分自身の欲求を理解することで、何が本当に必要で、何が無駄な支出であるかを見極めることができます。
家計の土台が整い、無駄が削ぎ落とされると、本当に大切なところへ資金を回せるようになります。「『こどもNISA』を活用して、自信を持って教育費を貯められるママになる」といった、前向きな自己実現のための投資に、迷わずお金と時間を使えるようになります!
まとめ
経済的な安定が得られることで、心も安定し、より良い生き方へとつながっていきます。
「なんとなく不安」という状態から抜け出すためには、まずは自分の本当の欲求を知り、それを満たすために行動することが鍵となります。
『おかね6パレット®︎』を使って、ご自身の価値観(欲求)を整理し、一生モノのブレない家計の土台を一緒に作っていきましょう!
こんにちは!
家計デザイン・ライフプラン教育の専門家
鹿児島ママFP・IFAの 新井 ゆき です。

お悩みママ
「今月もカツカツで貯金に回せなかった…」
「節約を頑張っているつもりなのに、なぜかお金が貯まらない😭」
「新NISAを始めたいけれど、いくら投資していいのか分からない💦」
毎日の家事や育児、お仕事に追われる中で、こんな「お金のモヤモヤ」を抱えていませんか?
実は、家計管理がうまくいかない最大の理由は、ママの努力不足や意志の弱さではありません。
「お金の貯め方の順番」と「割合(バランス)」を知らないだけなんです。
今日は、家計のプロとして数多くのご家庭を見てきた私が、教育費や老後資金が「自動で貯まる」ようになる魔法のルールをお伝えします!

家計管理専門
鹿児島ママFP/IFA新井有希
なぜ「余ったら貯金」は絶対に失敗するのか?
貯金が苦手なご家庭に共通しているのが、「お給料が入ったら生活費として使い、月末に余った分を貯金しようとする」というパターンです。
これは、ダイエットで例えるなら「目の前にあるケーキを好きなだけ食べて、体重が増えなかったらラッキー」と言っているのと同じくらい、難易度が高いこと。日々の生活では、急な出費や誘惑がたくさんあるため、強い意志がないと月末にはお金がスッカラカンになってしまいます。
確実にお金を貯めるための絶対ルール。それは、お給料が入った瞬間に貯金分を別口座に移す「先取り貯蓄」です。
成功の秘訣は「目的意識」を持った先取り貯蓄!
「先取り貯蓄なら、もうやってるよ!」という方もいるかもしれません。
でも、その貯蓄に「明確な目的」はありますか?
「なんとなく将来が不安だから…」というフワッとした理由で貯めていると、クレジットカードの引き落とし額が多かった月や、少し大きな買い物をしたい時に、「まあ、貯金から少し崩せばいいか」と手をつけてしまいがちです。
だからこそ、先取り貯蓄には「目的意識(何のために貯めるのか?)」を夫婦で共有することが不可欠です。
たとえば、「『こどもNISA』を活用して、教育費を自信を持って貯められるママになる!」といった、前向きで具体的なゴールを設定してみてください。
「このお金は、長女が18歳になった時の大学費用だから絶対に触らない!」と目的がハッキリしていれば、安易に引き出すストッパーになり、無意識のうちに貯まるスピードが加速していきます。
理想のバランスは【使う8:貯める2】の黄金比!
では、具体的に「いくら」先取り貯蓄をすればいいのでしょうか?
ここで意識してほしいのが、**【使う:貯める = 8:2】の黄金比率**です。
これは、手取り収入に対して以下のように振り分けるというシンプルなルールです。
たとえば、手取り月収が30万円のご家庭なら、「6万円(20%)」を先取り貯蓄**に回し、残りの「24万円(80%)」で毎月をやりくりするというイメージです。
この「8:2」の比率をしっかり守れていれば、残りの80%のお金は、どんなに自由に使っても、外食を楽しんでも、罪悪感を持つ必要は一切ありません!
「節約しなきゃ…」という我慢やストレスから解放され、心から今の生活を楽しむことができるようになります✨
ズボラさんでも大丈夫!「おかね6パレット®︎」で直感的に管理
「頭では分かったけど、生活費を80%に収める計算が難しそう…」
「家計簿アプリをつけても、毎回挫折してしまう😭」
そんなママの救世主となるのが、私のオリジナルメソッド『おかね6パレット®︎』です🎨
1円単位でレシートを計算するような細かい家計簿は必要ありません。
今あるお金を、「固定費」「生活費」「教育費」など6つの住所(パレット)にざっくりと振り分けるだけ。このパレットの仕組みを使うと、誰でもカンタンに、直感的に【使う8:貯める2】の黄金比率を作り出すことができます!
【限定3名様】実物のテキストで、我が家の黄金比率を作ろう!
「我が家の適正な貯金額(20%)を知りたい!」
「夫婦で目的意識を合わせて、最強のチームになりたい!」
そんなママたちのために、この春から特別なキャンペーンをスタートしました🌸
今回、無料Zoom相談(30分)にお申し込みいただいた方限定で、実物の『家計管理の教科書(紙の冊子)』をご自宅へ無料配送にてプレゼントいたします🎁✨
PDFデータではなく、あえて「紙の冊子」にこだわりました。
リビングのテーブルに広げて直接書き込み、ご夫婦で同じ地図を指差しながら、ワクワクする作戦会議をしてほしいからです!
▼【家計管理の教科書付き・30分無料相談】の詳細・お申し込みはこちら▼
※一人ひとりのお悩みにしっかり向き合い、テキストの配送手配を行うため、【先着3名様限定】とさせていただいております
我慢の節約ではなく、「家族の夢を叶えるための予算づくり」へ。
あなたと一緒に、ワクワクするお金の作戦会議ができる日を心より楽しみにしています!]]>